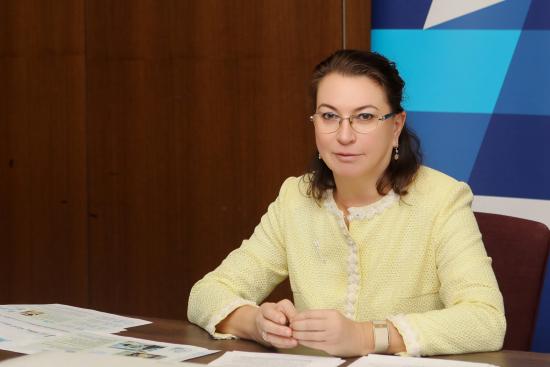
Минувший 2025 год стал знаковым для рынка сбережений. Рынок достиг исторических максимумов как по объему, так и по качественным характеристикам. Об этом рассказала на встрече с журналистами по итогам прошлого года управляющий ВТБ в Иркутской области Александра Макарова. Она подчеркнула, что наблюдается не просто количественный рост, а фундаментальная трансформация поведения вкладчиков.
«По итогам 2025 года наш портфель привлеченных средств розничных клиентов вырос на 20% с начала года и составил 184,7 млрд рублей. Из них 76% - 141,8 млрд рублей - представляют собой средства на депозитах и накопительных счетах», - отметила Александра Макарова.
К основным трендам 2025 года Александра Макарова отнесла, в частности, рекордный объем рынка и замедление темпов роста. По итогам 2025 года рынок банковских сбережений превысил 66,5 трлн руб., показав рост на 16% (или 9 трлн руб.) в годовом выражении. Во втором полугодии темпы роста рынка были более умеренные.
В ВТБ Иркутской области объем средств на вкладах и текущих счетах за 2025 год, по информации управляющего банком, увеличился на 15,4%.
Еще один тренд - окончательная конвертация в рубли. Процесс девалютизации сбережений завершился фактически тотальным доминированием национальной валюты. Доля рублевых пассивов достигла рекордных 94,5% (против 92,4% годом ранее).
Высокая ключевая ставка на протяжении большей части года сформировала уникальное явление: процентные доходы вкладчиков достигли 9,5 трлн руб. Показатель сопоставим с объемом всех выданных розничных кредитов за год и вдвое превышает объем выданной ипотеки. Банковские вклады стали для населения значимым источником дохода, подчеркнула Александра Макарова.
При этом она отметила, что рынок уже прошел фазу «золотого окна» сверхдоходности. Вторую половину года банки прожили в режиме плавного, но уверенного снижения доходности депозитов. Тем не менее, ставки остаются на довольно высоком уровне, опережающем инфляцию.
Важным моментом является то, что большая часть пассивов населения по-прежнему сосредоточена в краткосрочных депозитах, которые не могут служить источником «длинных» денег для экономики. Основная конкурентная борьба сместилась в сегмент краткосрочных предложений, «приветственных» ставок и промо-акций. Отдельного внимания заслуживают накопительные счета, интерес к которым растет. В отличие от классических вкладов, накопительные счета позволяют динамично управлять средствами, используя их для ежедневных потребностей.
«Поведение клиентов стало более рациональным. Вкладчики стали чувствительны к доходности, срокам и активно реагируют на точечные предложения банков, выбирая оптимальный момент для размещения средств.
Несмотря на снижение ставок во втором полугодии, объем депозитной базы оставался стабильным», - рассказала Александра Макарова. Она подчеркнула, что превалирует сберегательная модель поведения вместо потребительской. Наряду с ростом прагматизма вкладчиков растет и финансовая дисциплина.
Параллельно с рублевыми депозитами, 2025 год стал триумфальным для инвестиций в драгоценные металлы. Последние окончательно закрепились в роли универсального защитного актива, успешно заменившего валюту. Активы банков в драгоценных металлах подскочили почти в 1,9 раза, достигнув 607 млрд руб.
Одним из самых прибыльных активов стало золото стало, за год оно подорожало на 65%, серебро - примерно на 150%. На обезличенные металлические счета (ОМС) пришлось 85% всех покупок драгметаллов частными лицами. Банки фиксировали взрывной рост: в ВТБ портфель ОМС вырос более чем на 50%, а количество сделок - на 62%.
«В Иркутской области портфель обезличенных металлических счетов вырос аналогично, более чем в полтора раза. Главным образом, рост был обеспечен за счет «золотых» ОМС», - пояснила Александра Макарова.
В нынешнем году рынок сбережений продолжит расти, но более умеренными темпами. Прогноз ВТБ и независимых аналитиков сходится на цифре +8 - 11%. Ожидается, что объем привлеченных средств населения превысит 73 трлн руб. Рост останется двузначным, но замедлится.
Аналитики банка считают, что жесткая денежно-кредитная политика будет сохранена: ключевая ставка Банка России на конец 2026 года прогнозируется на уровне 12% годовых при среднем значении за год около 14%. Вслед за этим ставки по вкладам будут плавно снижаться. Таких «сверхвысоких» процентов, как в 2025 году, уже не будет.
Интересный прогноз касается трансформации срочности вкладов. «Мы ожидаем смещения интереса вкладчиков от краткосрочных (три - шесть месяцев) к среднесрочным депозитам (от шести месяцев до одного года). Граждане постараются «зафиксировать» текущую доходность на более длительный срок до того, как ставки упадут окончательно», - отметила Александра Макарова.
Она также отметила, что в условиях высокой базы и замедления роста рынка банки будут вынуждены бороться за каждого клиента. Ключевым трендом станет развитие персонализированных предложений и экосистемных продуктов, где депозит будет частью более сложной финансовой стратегии для клиента.