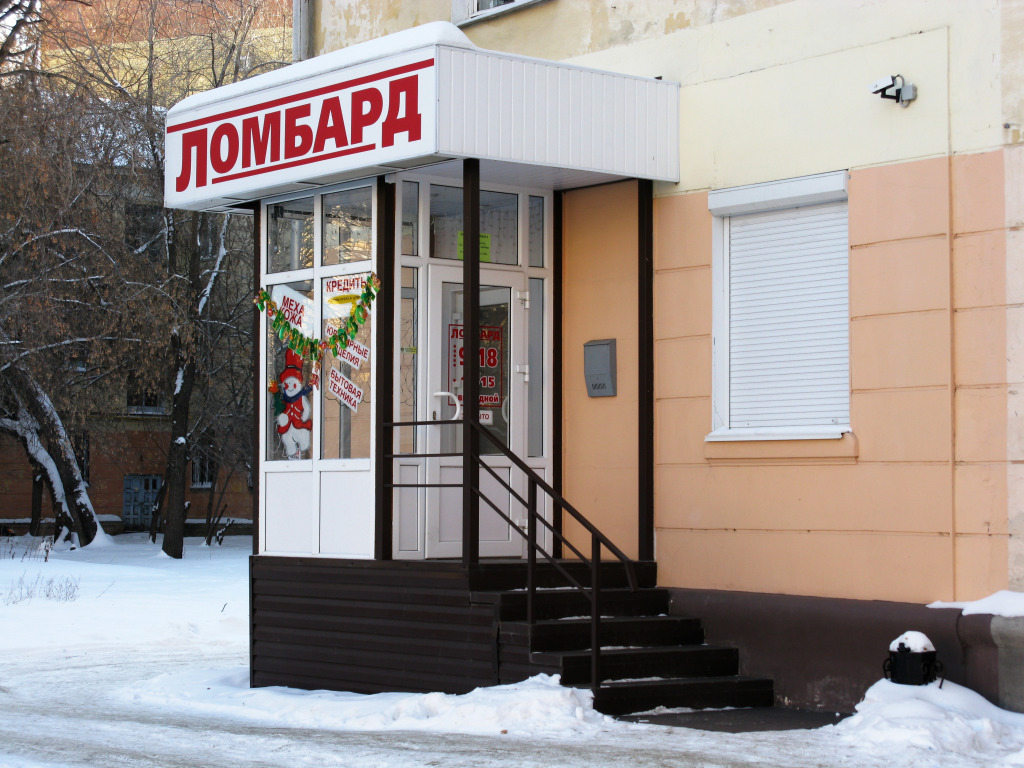
Представим такую ситуацию — сегодня вам срочно нужны деньги, взять в долг не у кого, кредитная история не позволяет обратиться в банк, но у вас есть имущество, которое можно оставить в залог. В этом случае помогут ломбарды. Это компании, законно работающие на финансовом рынке, которые могут выручить в трудную минуту. Многие не доверяют им, но чаще из-за мифов о ломбардах, которые мы сегодня развеем.
Миф 1
В ломбард по ночам приносят ворованные вещи
Это частые заблуждения — работа ломбардов по ночам и прием ворованных вещей у преступников. Конечно, ломбарды могут не требовать документы на залоговое имущество, но если есть подозрения, что вещь ворованная, то могут отказать и даже сообщить в полицию. К тому же ни один легально работающий ломбард не примет у клиента вещь без предъявления паспорта, а уж вряд ли воришки станут «светить» свои документы. Кроме того, и по ночам ломбарды тоже не работают. Они выдают займы с 8:00 до 23:00 – это определено законом.
Миф 2
В ломбардах «адские» условия займов
Заем в ломбарде оформляют быстро и с высокой вероятностью одобрения. А вот процентные ставки действительно будут выше, чем в банке. При этом они ограничены среднерыночными значениями полной стоимости кредита, которые ежеквартально считает Банк России, и не могут превышать их более чем на треть Полную стоимость займа в процентах и в деньгах ломбарды указывают на титульной странице залогового билета. Так что вы сразу же увидите всю сумму, которую необходимо будет вернуть.
Миф 3
Ломбарды работают бесконтрольно и без документов
Ломбарды — одни из старейших финансовых организаций. Легальные ломбарды состоят в государственном реестре, их работу контролирует Банк России. В ломбарды люди обращаются, если срочно понадобилась небольшая сумма и есть имущество, которое можно заложить. Вместо него вы получите залоговый билет. Там укажут условия займа, информацию о вашем залоге, размер займа, срок его возврата и процентную ставку. Вместо бумажного может быть и электронный залоговый билет. Вместо подписи — код из СМС-сообщения, как и при оформлении онлайн-кредита.
Миф 4
Ломбарды принимают только золото
Это не так, хотя основная часть ломбардов действительно специализируется на золоте. Но в залог принимают практически любые вещи, кроме, например, жилья, лекарств или оружия — это запрещено.
Ломбард имеет право отказать в займе, если его по каким-либо причинам не устроит залог. Так что стоит заранее уточнить, на чем он специализируется. Сумма займа зависит от ценности вещи. Принцип работы простой — вещь оценивают и, если сумма устраивает обе стороны, то клиент подписывает залоговый билет, получает деньги, а вещь остается в ломбарде в качестве залога.
Миф 5
Ломбард может в любой момент продать залог
Это не так. У заемщика после окончания срока действия договора будет месяц, в течение которого можно выкупить свою заложенную вещь. В это время ломбард ее не продаст, но за просрочку придется заплатить.
Если вам дорога вещь, и вы не собираетесь с ней расставаться, то просто соблюдайте установленные договором сроки. Ваша задача — погасить сумму займа с процентами вовремя, что позволит сразу же забрать свое имущество. Это главный принцип сотрудничества с ломбардом. Максимальный срок займа — один год.
Советы от управляющего Отделением Иркутск Банка России Игоря Коржука:
— Нужно помнить о том, что заем в ломбарде — это лишь временная возможность решить свои финансовые проблемы. Вы должны учитывать сроки договора, его условия и заранее знать, из каких денег и когда планируете вернуть долг с процентами
— Прежде чем оформить заём в ломбарде, стоит убедиться, что компания работает легально и внесена в государственный реестр. Сделать это можно на сайте Банка России или в мобильном приложении «ЦБ онлайн». Стоит проверить, нет ли организации в списке компаний с выявленными признаками нелегальной деятельности на финансовом рынке. Этот перечень обновляется на сайте Банка России ежедневно
— Если компания под вывеской ломбарда пытается заключить с вами сделку на незаконных условиях, стоит сообщить об этом в интернет-приемную Банка России.